
Pertumbuhan kredit perbankan mencapai 13,26 persen, tetapi pembiayaan UMKM hanya meningkat 2,68 persen. OJK memperketat pengawasan industri keuangan di tengah gejolak pasar modal dan meningkatnya risiko pinjaman daring.
Papuabaratnews.id, Jakarta – Di tengah pertumbuhan kredit perbankan nasional yang mencapai dua digit, akses pembiayaan bagi usaha mikro, kecil, dan menengah (UMKM) masih menunjukkan perkembangan yang jauh lebih lambat. Kondisi ini menjadi salah satu tantangan sektor jasa keuangan Indonesia ketika ketidakpastian ekonomi global terus membayangi aktivitas investasi dan pembiayaan.
Otoritas Jasa Keuangan (OJK) mencatat kredit perbankan nasional tumbuh 13,26 persen secara tahunan pada September 2026, dengan total penyaluran mencapai Rp9.245 triliun. Namun, kredit kepada sektor UMKM hanya meningkat 2,68 persen, jauh tertinggal dibandingkan pertumbuhan kredit korporasi yang mencapai 21,31 persen.
Kesenjangan pertumbuhan tersebut memperlihatkan bahwa ekspansi pembiayaan perbankan belum berlangsung merata di antara kelompok debitur. Di tengah upaya memperkuat perekonomian daerah, perkembangan kredit UMKM menjadi indikator penting untuk menilai sejauh mana pertumbuhan sektor keuangan menjangkau pelaku usaha berskala kecil.
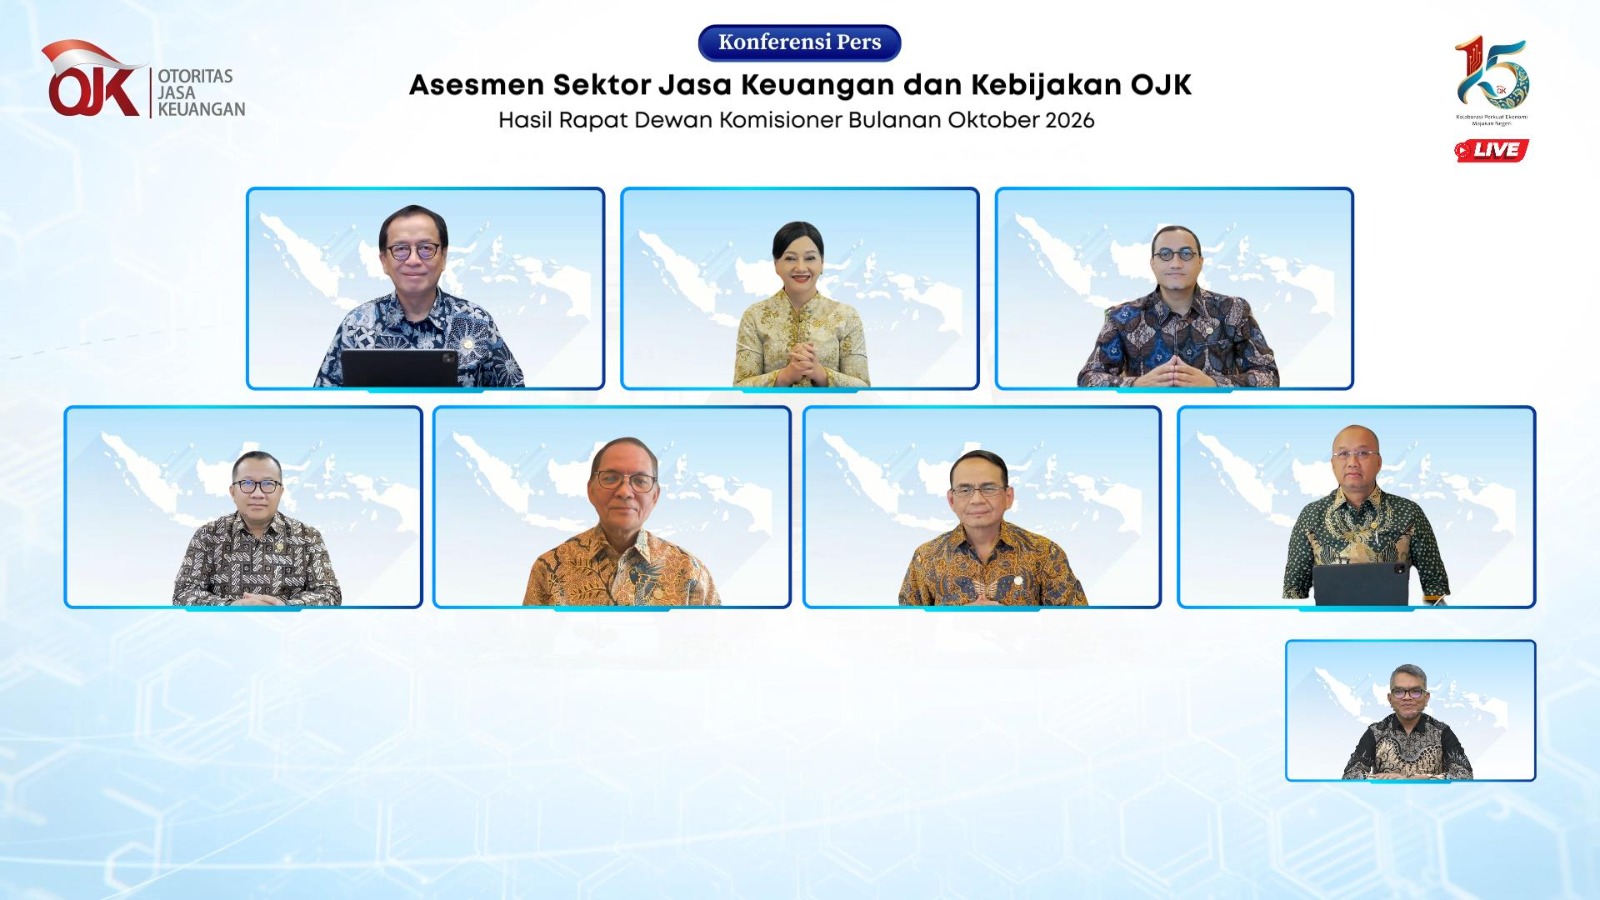
Gambaran itu mengemuka dalam hasil Rapat Dewan Komisioner Bulanan OJK pada 28 Oktober 2026, yang diumumkan melalui konferensi pers di Jakarta, Kamis (5/11/2026).
Dalam asesmennya, OJK menilai stabilitas sektor jasa keuangan nasional masih terjaga meskipun menghadapi tekanan inflasi, konflik geopolitik, serta ekspektasi suku bunga global yang bertahan tinggi hingga 2027.
Dari sisi perekonomian domestik, pertumbuhan ekonomi Indonesia pada triwulan III 2026 tercatat sebesar 5,47 persen secara tahunan. Aktivitas manufaktur juga menunjukkan penguatan, ditandai dengan indeks manajer pembelian atau Purchasing Managers’ Index (PMI) yang mencapai level 54 pada Oktober 2026, tertinggi sejak Maret 2024.
Namun, perkembangan positif tersebut berlangsung bersamaan dengan kecenderungan rumah tangga yang semakin berhati-hati dalam berbelanja dan lebih memprioritaskan kebutuhan pokok.
Kredit Korporasi Melaju, UMKM Tertinggal
OJK mencatat pertumbuhan kredit perbankan terutama ditopang oleh kredit investasi yang meningkat 23,20 persen secara tahunan, disusul kredit modal kerja sebesar 11,89 persen dan kredit konsumsi sebesar 4,86 persen.
Berdasarkan kelompok debitur, kredit korporasi mencatat pertumbuhan tertinggi sebesar 21,31 persen. Sementara itu, kredit UMKM tumbuh 2,68 persen, meskipun membaik dibandingkan Agustus 2026 yang sebesar 2,32 persen.
Perbedaan laju pertumbuhan tersebut menjadi perhatian dalam konteks pemerataan akses pembiayaan. Bagi daerah seperti Papua Barat dan Papua Barat Daya, yang memiliki banyak pelaku usaha berskala mikro dan kecil, perluasan akses terhadap layanan keuangan formal merupakan salah satu kebutuhan penting untuk memperkuat aktivitas ekonomi masyarakat.
Meski demikian, laporan OJK tersebut belum merinci perkembangan penyaluran kredit UMKM secara khusus di kedua provinsi tersebut.
Dari sisi ketahanan perbankan, OJK mencatat rasio kredit bermasalah atau non-performing loan (NPL) gross berada pada level 2,07 persen pada September 2026, turun dari 2,11 persen pada bulan sebelumnya.
Rasio kecukupan modal atau capital adequacy ratio (CAR) juga meningkat menjadi 24,30 persen. Kondisi ini menunjukkan bahwa perbankan secara agregat masih memiliki bantalan permodalan yang kuat untuk menghadapi risiko.
Pasar Saham Tertekan, OJK Perketat Pengawasan
Berbeda dengan kinerja intermediasi perbankan, pasar modal nasional menghadapi tekanan cukup besar sepanjang Oktober 2026.
Indeks Harga Saham Gabungan (IHSG) ditutup pada level 5.057,05 pada akhir Oktober, terkoreksi 16,70 persen dibandingkan bulan sebelumnya. Secara kumulatif sejak awal tahun, indeks mengalami penurunan sebesar 41,52 persen.
Tekanan tersebut disertai aksi jual bersih investor asing senilai Rp16,88 triliun selama Oktober 2026.
Meskipun demikian, minat masyarakat untuk berinvestasi di pasar modal masih meningkat. Jumlah investor mencapai 33,55 juta pada akhir Oktober, bertambah sekitar 1,38 juta investor dalam satu bulan.
Di tengah kondisi tersebut, OJK memperkuat penegakan hukum terhadap pelanggaran di pasar modal.
Sepanjang Oktober 2026, regulator menjatuhkan sanksi administratif berupa denda sebesar Rp2,12 triliun atas berbagai pelanggaran ketentuan pasar modal.
Sebagian besar nilai tersebut berasal dari sanksi senilai Rp2,1 triliun yang dikenakan pada 16 Oktober 2026 terkait pelanggaran perdagangan saham DSSA serta proses penawaran umum perdana saham BREN dan CUAN.
Menurut OJK, seluruh denda utama tersebut telah dilunasi oleh pihak yang dikenai sanksi pada 23 dan 28 Oktober 2026.
Penegakan hukum menjadi salah satu instrumen regulator untuk menjaga integritas pasar sekaligus mempertahankan kepercayaan masyarakat terhadap industri jasa keuangan.
Pinjaman Daring Tumbuh, Risiko Kredit Macet Meningkat
Perkembangan industri pembiayaan berbasis teknologi juga memperlihatkan tantangan tersendiri.
OJK mencatat outstanding pembiayaan industri layanan pendanaan bersama berbasis teknologi informasi atau pinjaman daring mencapai Rp106,48 triliun pada September 2026, tumbuh 17,02 persen dibandingkan periode yang sama tahun sebelumnya.
Namun, tingkat risiko kredit macet secara agregat atau TWP90 meningkat menjadi 5,36 persen, dari 4,73 persen pada Agustus 2026.
Kenaikan tersebut menunjukkan perlunya penguatan kualitas penyaluran pembiayaan, terutama dalam menilai kemampuan pembayaran peminjam dan efektivitas pengelolaan risiko oleh penyelenggara.
Pada saat bersamaan, pembiayaan melalui skema buy now pay later (BNPL) atau beli sekarang bayar nanti juga terus berkembang.
Di sektor perusahaan pembiayaan, nilai pembiayaan BNPL mencapai Rp13,54 triliun pada September 2026, tumbuh 31,35 persen secara tahunan. Rasio pembiayaan bermasalahnya tercatat sebesar 3,12 persen.
Sementara itu, baki debet kredit BNPL yang dilaporkan perbankan melalui Sistem Layanan Informasi Keuangan (SLIK) mencapai Rp31,50 triliun, dengan jumlah rekening sebanyak 34,5 juta.
Pertumbuhan layanan pembiayaan digital tersebut membuka alternatif akses keuangan bagi masyarakat, tetapi juga menuntut peningkatan literasi keuangan agar konsumen memahami biaya, kewajiban pembayaran, dan risiko keterlambatan.
Puluhan Ribu Pengaduan Pinjol Ilegal
Tantangan perlindungan konsumen semakin terlihat dari tingginya jumlah pengaduan masyarakat terkait aktivitas keuangan ilegal.
Sepanjang 1 Januari hingga 28 Oktober 2026, OJK menerima 40.965 pengaduan mengenai entitas ilegal. Dari jumlah tersebut, sebanyak 36.546 pengaduan berkaitan dengan pinjaman online ilegal, 3.972 pengaduan terkait investasi ilegal, dan 447 pengaduan mengenai gadai ilegal.
Melalui Satuan Tugas Pemberantasan Aktivitas Keuangan Ilegal atau Satgas PASTI, OJK bersama lembaga terkait telah menemukan dan menghentikan 1.489 entitas, penawaran, dan aktivitas keuangan ilegal selama periode tersebut.
Jumlah itu mencakup 1.199 entitas pinjaman online ilegal, 250 penawaran investasi ilegal, 38 entitas gadai swasta ilegal, serta dua aktivitas keuangan ilegal lainnya.
Di sisi pelayanan konsumen, OJK juga menerima 94.363 pengaduan melalui Aplikasi Portal Pelindungan Konsumen (APPK) sepanjang 1 Januari hingga 12 Oktober 2026.
Industri teknologi finansial menjadi penyumbang pengaduan terbanyak, yakni 42.221 pengaduan, disusul sektor perbankan sebanyak 29.629 pengaduan dan perusahaan pembiayaan sebanyak 19.312 pengaduan.
Besarnya jumlah pengaduan tersebut memperlihatkan bahwa perkembangan industri keuangan digital perlu diimbangi dengan pengawasan perilaku pelaku usaha dan mekanisme penyelesaian masalah konsumen yang efektif.
Tantangan Pemerataan Akses Keuangan di Daerah
Bagi wilayah Papua Barat dan Papua Barat Daya, perkembangan sektor jasa keuangan nasional memiliki relevansi dengan kebutuhan memperluas akses permodalan, meningkatkan literasi keuangan, dan melindungi masyarakat dari praktik keuangan ilegal.
Di daerah dengan tantangan geografis dan keterbatasan jangkauan layanan keuangan formal, pertumbuhan industri pembiayaan digital dapat membuka peluang akses yang lebih luas. Namun, peluang tersebut perlu disertai penguatan edukasi dan perlindungan konsumen.
Pertumbuhan kredit UMKM yang masih jauh di bawah kredit korporasi juga menegaskan pentingnya perhatian terhadap pemerataan pembiayaan bagi pelaku usaha kecil.
Kendati OJK menyatakan sektor jasa keuangan nasional tetap stabil, perkembangan sejumlah indikator menunjukkan bahwa stabilitas industri belum dengan sendirinya menjamin pertumbuhan pembiayaan yang merata maupun terbebasnya masyarakat dari risiko layanan keuangan ilegal.
Ke depan, tantangan regulator tidak hanya menjaga ketahanan lembaga keuangan di tengah gejolak global, tetapi juga memastikan bahwa pertumbuhan industri dapat memberikan manfaat lebih luas bagi masyarakat dan perekonomian daerah. (pbn)