
Di tengah pertumbuhan kredit perbankan secara keseluruhan, penyaluran kredit kepada UMKM justru mengalami kontraksi. OJK mendorong perbankan memperkuat pembiayaan produktif dan rantai pasok lokal.
Papuabaratnews.id, Manokwari — Penyaluran kredit perbankan kepada usaha mikro, kecil, dan menengah (UMKM) di Papua Barat dan Papua Barat Daya mengalami penurunan. Hingga Juni 2026, kredit UMKM bank umum tercatat sebesar Rp5,39 triliun atau turun 3,71 persen secara tahunan (year on year/yoy).
Penurunan kredit UMKM tersebut terjadi di tengah pertumbuhan penyaluran kredit perbankan secara keseluruhan di dua provinsi. Total kredit perbankan hingga akhir Juni 2026 mencapai Rp19,16 triliun, tumbuh 3,38 persen dibandingkan periode yang sama tahun sebelumnya.
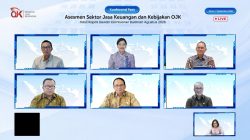
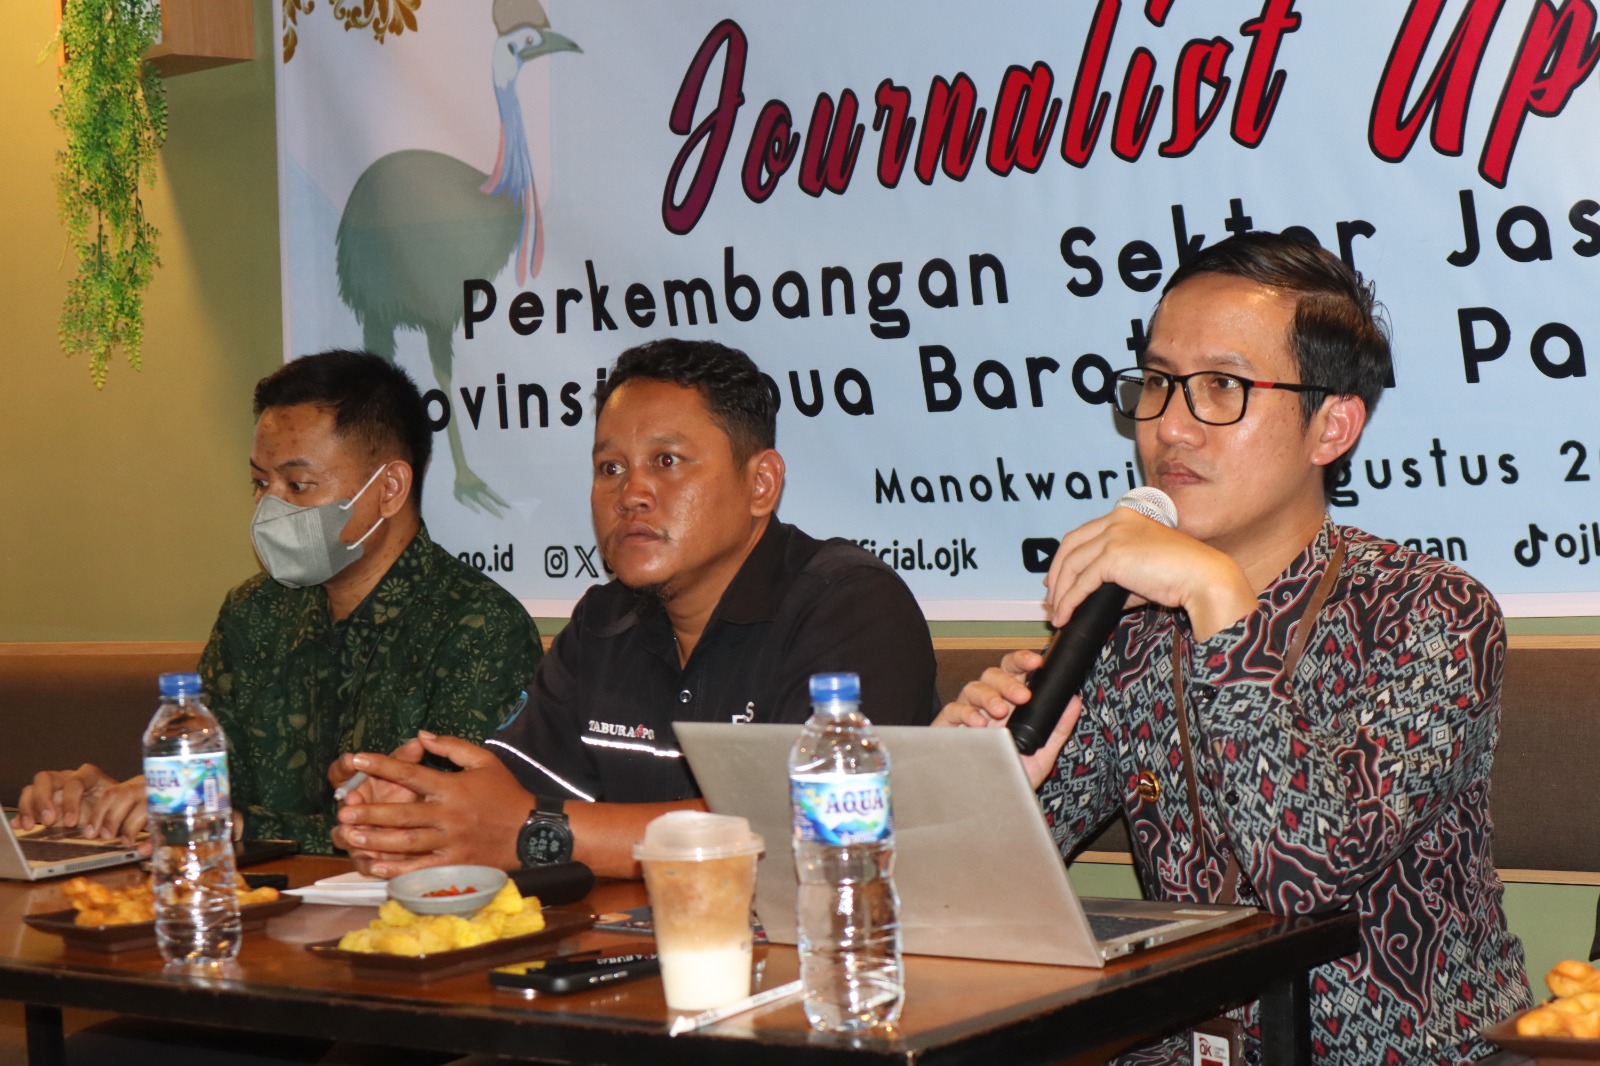
Kepala Otoritas Jasa Keuangan (OJK) Provinsi Papua Barat dan Papua Barat Daya, Budi Rahman, mengatakan porsi kredit UMKM saat ini mencapai 28,59 persen dari total kredit bank umum.
“Kredit UMKM bank umum tercatat sebesar Rp5,39 triliun, turun 3,71 persen year on year, dengan porsi 28,59 persen terhadap total kredit bank umum,” kata Budi di Manokwari, Rabu (19/8/2026).
Kondisi tersebut menjadi perhatian OJK karena sektor jasa keuangan diharapkan tidak hanya tumbuh dari sisi aset maupun penyaluran kredit, tetapi juga semakin berperan mendorong kegiatan ekonomi produktif di daerah.
Budi menegaskan stabilitas sektor jasa keuangan merupakan modal awal untuk memberikan kontribusi lebih besar terhadap perekonomian Papua Barat dan Papua Barat Daya.
Menurut dia, keberhasilan sektor jasa keuangan tidak cukup diukur dari besarnya dana yang dihimpun maupun kredit yang disalurkan. Arah pembiayaan, kualitas kredit, serta manfaat yang dihasilkan bagi masyarakat dan perekonomian daerah juga menjadi ukuran penting.
OJK karena itu mendorong bank umum sebagai penggerak utama intermediasi keuangan untuk meningkatkan pembiayaan produktif, terutama pada sektor-sektor unggulan daerah, hilirisasi, dan penguatan rantai pasok lokal. Akses pembiayaan juga didorong agar tidak hanya terkonsentrasi di pusat-pusat pertumbuhan seperti Manokwari dan Sorong.
Perhatian terhadap kredit UMKM juga tidak terlepas dari kualitas pembiayaan. Data OJK menunjukkan kredit segmen menengah masih tumbuh 6,97 persen, tetapi rasio kredit bermasalah atau Non-Performing Loan (NPL) pada kelompok tersebut mencapai 13,90 persen.
OJK menilai penyaluran pembiayaan baru perlu mempertimbangkan kemampuan membayar dan arus kas debitur. Sementara pelaku usaha yang masih memiliki prospek perlu mendapatkan pendampingan dan penanganan sesuai kondisi usahanya.
Di sisi lain, secara agregat kinerja perbankan Papua Barat dan Papua Barat Daya masih tumbuh positif. Total aset perbankan hingga 30 Juni 2026 mencapai Rp32,37 triliun, tumbuh 6,12 persen secara tahunan. Dana Pihak Ketiga (DPK) mencapai Rp16,50 triliun atau meningkat 2,01 persen, sedangkan NPL agregat tercatat 3,88 persen.
Pertumbuhan kredit yang lebih tinggi dibandingkan DPK membuat rasio kredit terhadap simpanan atau Loan to Deposit Ratio (LDR) mencapai 116,14 persen. OJK menilai kondisi tersebut perlu diimbangi ekspansi kredit secara terukur dengan tetap memperhatikan kecukupan pendanaan dan pengelolaan likuiditas.
Dorongan memperkuat pembiayaan produktif menjadi penting di tengah pertumbuhan ekonomi Papua Barat dan Papua Barat Daya. Pada triwulan II 2026, ekonomi Papua Barat tumbuh 3,41 persen secara tahunan, sedangkan Papua Barat Daya tumbuh 2,82 persen.
Struktur ekonomi Papua Barat masih ditopang industri pengolahan dan pertambangan, sementara pertumbuhan Papua Barat Daya antara lain didukung sektor konstruksi. Dalam kondisi tersebut, OJK mendorong sektor jasa keuangan semakin memperkuat pembiayaan produktif, rantai pasok lokal, dan akses pembiayaan bagi UMKM.
“Pertumbuhan harus dirasakan sampai ke pelaku usaha lokal dan masyarakat di wilayah yang belum terlayani,” kata Budi.
OJK selanjutnya akan memprioritaskan penguatan pembiayaan produktif yang terhubung dengan sektor unggulan dan rantai pasok lokal. Penguatan kualitas kredit perbankan, UMKM dan Bank Perekonomian Rakyat (BPR), serta perluasan inklusi keuangan produktif juga menjadi bagian dari arah kebijakan OJK di Papua Barat dan Papua Barat Daya. (pbn)